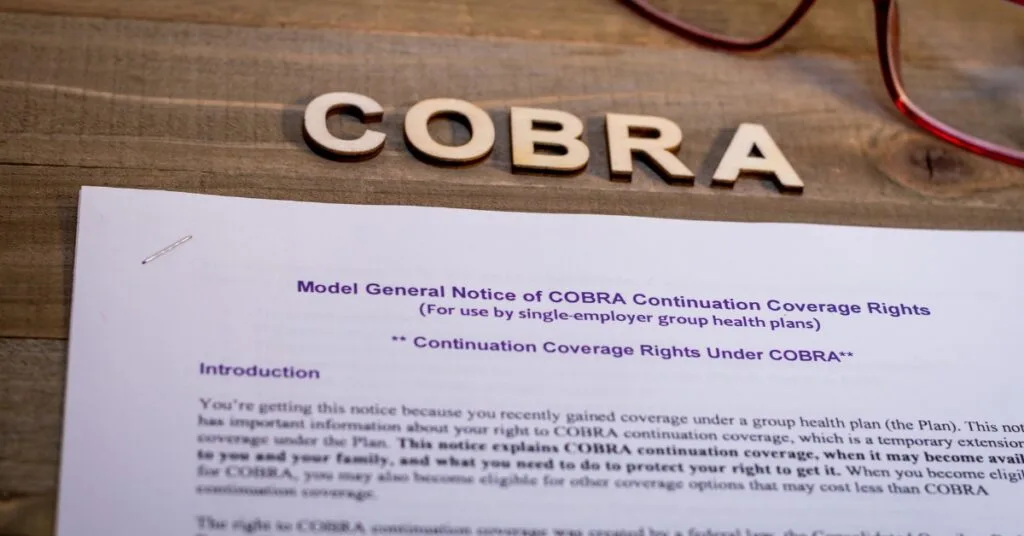
Immagina questo scenario: hai appena assunto il tuo primo dipendente negli Stati Uniti tramite la tua espansione internazionale. Tutto procede senza intoppi finché quel dipendente non si dimette inaspettatamente dopo otto mesi. Due settimane dopo, contatta il tuo responsabile delle risorse umane chiedendo informazioni sui "diritti COBRA" e chiedendo informazioni su come continuare a usufruire dell'assicurazione sanitaria. Non hai idea di cosa stiano parlando e ora ti chiedi se hai violato qualche oscura legge americana sul lavoro.
Benvenuti nel mondo di COBRA, uno degli aspetti più importanti e spesso fraintesi dei benefit per i dipendenti statunitensi con cui le aziende internazionali devono confrontarsi.
Per i titolari di aziende e i dirigenti internazionali che si espandono negli Stati Uniti, conoscere il COBRA non è facoltativo. È un requisito legale federale che si applica alla maggior parte dei datori di lavoro che offrono
assicurazione sanitaria di gruppo, e sbagliare può comportare sanzioni significative, cause legali e danni alla tua reputazione di datore di lavoro responsabile.
Cos'è esattamente COBRA?

COBRA è l'acronimo di Consolidated Omnibus Budget Reconciliation Act del 1985 , una legge federale che ha modificato l'Employee Retirement Income Security Act (ERISA), l'Internal Revenue Code e il Public Health Service Act. Nonostante il nome burocratico, COBRA ha uno scopo semplice: obbliga la maggior parte dei datori di lavoro a offrire ai dipendenti e alle loro famiglie la possibilità di mantenere temporaneamente la copertura assicurativa sanitaria di gruppo dopo determinati eventi che altrimenti ne causerebbero la perdita.
Pensate al COBRA come a un ponte. Fornisce una continuazione temporanea degli stessi benefici di assicurazione sanitaria di cui i dipendenti godevano mentre lavoravano, dando loro il tempo di trovare una copertura alternativa tramite un nuovo datore di lavoro, il mercato assicurativo sanitario (Health Insurance Marketplace ) o altre fonti.
"COBRA rappresenta una delle tutele più importanti per i dipendenti nel diritto del lavoro americano", spiega Joanne Farquharson, Presidente e CEO di Foothold America . "Le aziende internazionali spesso ne sottovalutano l'importanza perché tutele simili non esistono nei loro paesi d'origine. Ma negli Stati Uniti, l'assicurazione sanitaria è strettamente legata al lavoro e COBRA garantisce che perdere il lavoro non significhi perdere immediatamente l'accesso all'assistenza sanitaria."
La legge si applica ai datori di lavoro del settore privato con 20 o più dipendenti, nonché agli enti statali e locali. Copre i piani sanitari collettivi, tra cui la copertura medica, odontoiatrica e oculistica, ma non copre l'assicurazione sulla vita o le indennità di invalidità.
Perché COBRA è importante per i datori di lavoro internazionali
Per comprendere l'importanza del COBRA è necessario comprendere il rapporto particolare tra lavoro e assicurazione sanitaria negli Stati Uniti. A differenza di molti paesi con sistemi sanitari nazionali, negli Stati Uniti la maggior parte degli assicurati sanitari viene fornita dal datore di lavoro. Secondo l' Ufficio del Censimento degli Stati Uniti , circa il 54% degli americani riceve un'assicurazione sanitaria tramite piani offerti dal datore di lavoro.
Ciò crea una vulnerabilità critica: quando termina il rapporto di lavoro, spesso termina contemporaneamente anche la copertura sanitaria. Per i dipendenti e le loro famiglie, perdere l'assicurazione sanitaria può essere catastrofico, lasciandoli potenzialmente senza accesso alle cure mediche necessarie, ai farmaci da prescrizione o al trattamento continuativo per patologie croniche.
COBRA affronta questa vulnerabilità imponendo ai datori di lavoro di consentire agli ex dipendenti di continuare la propria copertura sanitaria collettiva, anche se a proprie spese. Questa copertura continuativa non è un'opera di beneficenza (gli ex dipendenti pagano l'intero premio più un massimo del 2% per le spese amministrative), ma garantisce una continuità assistenziale fondamentale durante le transizioni.
Per le aziende internazionali, l'adeguamento al COBRA presenta diverse sfide. Gli obblighi di notifica sono rigorosi e vincolanti. Le sanzioni per il mancato rispetto possono essere severe. E, a differenza di molti aspetti del diritto del lavoro statunitense, gli obblighi COBRA permangono anche dopo la cessazione del rapporto di lavoro, creando responsabilità amministrative permanenti per i dipendenti licenziati.
Chi deve rispettare il COBRA?
I requisiti COBRA si applicano ai datori di lavoro del settore privato con 20 o più dipendenti impiegati per oltre il 50% dei giorni lavorativi tipici dell'anno solare precedente. Questo conteggio dei dipendenti include sia i lavoratori a tempo pieno che quelli part-time, sebbene i dipendenti part-time siano conteggiati come frazioni in base alle ore lavorate.
Ecco il punto critico per le aziende internazionali: la soglia dei 20 dipendenti è incredibilmente facile da raggiungere. Se la vostra attività negli Stati Uniti impiega 15 dipendenti a tempo pieno e 10 part-time che lavorano 20 ore settimanali, probabilmente avete raggiunto la soglia e dovete rispettare il COBRA.
La legge si applica ai piani sanitari collettivi offerti da questi datori di lavoro, tra cui l'assicurazione medica, la copertura odontoiatrica, l'assistenza oculistica e i conti flessibili per le spese sanitarie (FSA). Non si applica all'assicurazione sulla vita, all'assicurazione per l'invalidità o ad altri benefit non sanitari.
Anche i datori di lavoro degli enti governativi statali e locali, indipendentemente dalle dimensioni, devono conformarsi ai requisiti COBRA previsti dal Public Health Service Act. I Centers for Medicare & Medicaid Services (CMS) gestiscono questi requisiti COBRA per il "settore pubblico".
Mini-COBRA: Leggi di continuazione statale
Molti stati hanno emanato leggi proprie sulla copertura assicurativa continuativa, spesso chiamate leggi "mini-COBRA", che estendono tutele simili ai dipendenti di datori di lavoro più piccoli non coperti dal COBRA federale. Queste leggi statali variano significativamente nei requisiti, nei datori di lavoro coperti e nei periodi di continuazione.
Ad esempio, la California richiede ai datori di lavoro con un numero di dipendenti compreso tra 2 e 19 di offrire una copertura assicurativa continuativa. Lo Stato di New York impone la copertura ai datori di lavoro con meno di 20 dipendenti , garantendo fino a 36 mesi di continuità. Il Texas offre una copertura continuativa ai datori di lavoro con un numero di dipendenti compreso tra 2 e 19 per un massimo di 9 mesi.
"Le leggi statali sulla continuità aziendale creano ulteriore complessità per le aziende internazionali che operano in più stati degli Stati Uniti", osserva Laurie Spicer, direttrice dell'espansione negli Stati Uniti presso Foothold America . "Potreste non essere soggetti al COBRA federale perché avete 15 dipendenti, ma potreste comunque avere obblighi ai sensi delle leggi statali. Comprendere quali norme si applicano in ogni stato in cui operate è fondamentale."
Eventi qualificanti: quando vengono attivati i diritti COBRA
La copertura COBRA non è automaticamente disponibile per tutti gli ex dipendenti. È attivata da specifici "eventi qualificanti", ovvero circostanze che comporterebbero la perdita della copertura sanitaria collettiva. Il tipo di evento qualificante determina chi diventa idoneo a COBRA e la durata della copertura.
Eventi qualificanti per i dipendenti
Per i dipendenti stessi, gli eventi qualificanti che attivano i diritti COBRA includono:
Cessazione volontaria o involontaria del rapporto di lavoro per qualsiasi motivo diverso da grave negligenza. Ciò include dimissioni, licenziamenti, cessazioni per scarso rendimento e pensionamento. L'eccezione principale è rappresentata dalla "grave negligenza", un requisito molto stringente che in genere richiede comportamenti eclatanti come furto, violenza o attività criminali. Il semplice licenziamento per scarso rendimento non costituisce grave negligenza.
Riduzione dell'orario di lavoro che comporta la perdita della copertura sanitaria. Se si riducono le ore di lavoro di un dipendente al di sotto della soglia di ammissibilità all'assicurazione sanitaria (generalmente 30 ore settimanali ai sensi dell'Affordable Care Act ), tale dipendente ha diritto alla copertura COBRA, anche se il rapporto di lavoro continua.
Questi eventi qualificanti danno diritto ai dipendenti a un massimo di 18 mesi di copertura continuativa COBRA.
Eventi qualificanti per coniugi e persone a carico
Anche i coniugi e i figli a carico possono trovarsi a dover affrontare eventi qualificanti che fanno scattare i loro diritti COBRA, a volte anche mentre il dipendente continua a lavorare. Tra questi:
Divorzio o separazione legale dal dipendente assicurato. Quando un matrimonio finisce, l'ex coniuge in genere perde il diritto all'assicurazione sanitaria del dipendente. Il COBRA consente a tale persona di mantenere la copertura per un massimo di 36 mesi.
Decesso del dipendente assicurato. Il coniuge e i familiari a carico del dipendente possono scegliere la copertura COBRA per un massimo di 36 mesi successivi al decesso del dipendente.
Il dipendente assicurato acquisisce il diritto a Medicare. Quando un dipendente diventa idoneo a Medicare (in genere all'età di 65 anni), i familiari a carico potrebbero perdere la copertura prevista dal piano di gruppo del dipendente. Tali familiari possono optare per una copertura COBRA fino a 36 mesi.
Un figlio a carico perde lo status di persona a carico ai sensi del piano. Quando un figlio raggiunge l'età limite per la copertura (generalmente a 26 anni secondo l'Affordable Care Act, sebbene i termini del piano varino), può scegliere di usufruire di una copertura COBRA fino a 36 mesi.
"Per comprendere gli eventi qualificanti è necessario prestare molta attenzione ai termini specifici del proprio piano sanitario", spiega Geanice Barganier, Vicepresidente delle People Operations di Foothold America. "I piani hanno regole di ammissibilità diverse, definizioni diverse di persone a carico e diversi eventi che interrompono la copertura. I diritti COBRA si attivano quando si perde la copertura a causa di un evento qualificante, quindi è fondamentale comprendere con precisione quando termina la copertura del proprio piano".
Norme speciali per le estensioni di invalidità
Si applica una proroga speciale quando un evento qualificante comporta la cessazione del rapporto di lavoro o la riduzione dell'orario lavorativo, e il dipendente o un familiare viene dichiarato invalido dalla Social Security Administration (SSA) ai sensi del Titolo II o del Titolo XVI del Social Security Act.
L'invalidità deve sussistere in un dato momento durante i primi 60 giorni di copertura COBRA. La dichiarazione di invalidità può essere emessa in qualsiasi momento durante il periodo iniziale di 18 mesi di copertura COBRA. Se opportunamente certificata, la dichiarazione estende il periodo di copertura COBRA da 18 a 29 mesi per tutti i beneficiari aventi diritto del nucleo familiare.
Il soggetto disabile deve notificare all'amministratore del piano la dichiarazione di invalidità entro 60 giorni dalla sua emissione, ma non oltre la fine del periodo di copertura di 18 mesi. I piani possono addebitare fino al 150% del premio applicabile (anziché il 102% standard) per gli ulteriori 11 mesi di estensione della copertura per invalidità.
Chi ha diritto alla copertura COBRA?
La copertura COBRA si estende ai "beneficiari qualificati", ovvero coloro che erano coperti dal piano sanitario collettivo il giorno precedente al verificarsi dell'evento qualificante. Tra questi rientrano:
- Il dipendente coperto che subisce licenziamento o riduzione dell'orario di lavoro
- Il coniuge del dipendente chi era coperto dal piano
- Bambini dipendenti che erano coperti dal piano
- Qualsiasi bambino nato o dato in adozione al dipendente coperto durante il periodo di copertura COBRA (questi bambini sono automaticamente considerati beneficiari qualificati)
Ogni beneficiario qualificato ha il diritto indipendente di scegliere la copertura COBRA. Ciò significa che se tu, il tuo coniuge e i tuoi due figli a carico perdete la copertura a causa della cessazione del rapporto di lavoro, ciascuno dei quattro membri della famiglia può decidere autonomamente se optare per la copertura COBRA.
Il dipendente o il coniuge coperto può scegliere la copertura per conto dei figli a carico o per conto di tutti i beneficiari qualificati. Tuttavia, il diritto di scelta indipendente di ogni persona implica che un membro della famiglia possa scegliere la copertura, mentre altri no.
Obblighi di notifica del datore di lavoro: una tempistica rigorosa
Il COBRA prevede obblighi di notifica specifici e tempestivi per i datori di lavoro e gli amministratori dei piani. Comprendere e rispettare queste scadenze è fondamentale, perché il mancato rispetto può comportare sanzioni significative e responsabilità legali.
Avviso generale iniziale
I datori di lavoro sono tenuti a fornire a ciascun dipendente e coniuge una comunicazione generale sui diritti COBRA all'inizio della copertura del piano sanitario collettivo. Questa comunicazione iniziale deve spiegare:
- Cos'è la copertura di continuazione COBRA
- Quando potrebbe essere disponibile per il dipendente e la famiglia
- Diritti e obblighi del dipendente e dei suoi familiari ai sensi del COBRA
- Come notificare all'amministratore del piano un evento qualificante quando richiesto
Il Dipartimento del Lavoro fornisce modelli di avvisi generali COBRA che i datori di lavoro possono utilizzare. Sebbene l'utilizzo di questi modelli non sia obbligatorio, essi costituiscono una sorta di "porto sicuro", ovvero il loro corretto utilizzo dimostra la conformità ai requisiti di notifica.
Avviso di evento qualificante
Quando si verifica un evento qualificante, specifiche parti hanno la responsabilità di avvisare l'amministratore del piano entro tempi definiti.
Responsabilità del datore di lavoro: Il datore di lavoro deve notificare all'amministratore del piano entro 30 giorni il verificarsi dei seguenti eventi qualificanti:
- Cessazione del rapporto di lavoro del dipendente interessato
- Riduzione delle ore di lavoro del dipendente coperto
- Decesso del dipendente assicurato
- Il dipendente coperto acquisisce il diritto a Medicare
- Avvio della procedura fallimentare da parte del datore di lavoro (per i pensionati)
Responsabilità del dipendente o del beneficiario: Il dipendente o il beneficiario qualificato deve notificare all'amministratore del piano entro 60 giorni dal verificarsi dei seguenti eventi qualificanti:
- Divorzio o separazione legale
- Un figlio a carico che perde lo status di dipendente ai sensi del piano
Il dipendente o il beneficiario deve fornire tale comunicazione secondo le procedure di notifica ragionevoli del piano. Se il piano non prevede procedure ragionevoli, la comunicazione può essere inviata alla persona o all'unità che gestisce le questioni relative ai benefit per i dipendenti.
Avviso elettorale
Una volta ricevuta la notifica di un evento qualificante, l'amministratore del piano deve inviare un avviso di elezione a tutti i beneficiari qualificati entro 14 giorni. Se il datore di lavoro funge sia da datore di lavoro che da amministratore del piano e gestisce direttamente le notifiche COBRA, ha fino a 44 giorni in totale (30 giorni per notificare se stesso più 14 giorni per inviare l'avviso di elezione) per inviare l'avviso di elezione.
L'avviso elettorale deve spiegare:
- I diritti dei beneficiari qualificati di eleggere la copertura continuativa COBRA
- Le conseguenze dell'elezione o della mancata elezione della copertura
- Per quanto tempo sarà disponibile la copertura COBRA
- Come scegliere la copertura
- Quando sono dovuti i premi e dove inviarli
- Le procedure del piano per la cessazione della copertura COBRA
Il mancato rispetto di queste scadenze di notifica può avere gravi conseguenze. Se un datore di lavoro non fornisce le notifiche richieste, i beneficiari qualificati potrebbero avere diritto a un periodo di tempo aggiuntivo per scegliere la copertura o per fornire le notifiche richieste, estendendo di fatto gli obblighi del datore di lavoro e la sua esposizione a responsabilità.
Il periodo elettorale e l'inizio della copertura
I beneficiari qualificati hanno a disposizione almeno 60 giorni per decidere se optare per la copertura COBRA. Il periodo di scelta inizia il giorno successivo a quello in cui si verifica:
- La copertura della data andrebbe altrimenti persa a causa dell'evento di qualificazione, o
- La data in cui viene fornito l'avviso elettorale
Durante questa finestra temporale di 60 giorni, i beneficiari qualificati possono:
- Copertura COBRA Elect
- Inizialmente rinunciano alla copertura, ma cambiano idea e la scelgono in seguito (purché sia ancora entro il periodo di elezione di 60 giorni)
- Non fare nulla (il che si traduce in nessuna copertura COBRA)
Se la copertura COBRA viene scelta entro il periodo di 60 giorni e il primo premio viene pagato entro 45 giorni dalla scelta, la copertura è retroattiva alla data in cui sarebbe altrimenti andata persa. Questa copertura retroattiva è fondamentale perché garantisce che non vi siano lacune nella copertura: i sinistri sostenuti dalla data dell'evento qualificante in poi saranno coperti se la copertura COBRA viene scelta e pagata correttamente.
"La copertura retroattiva è una delle tutele più importanti del COBRA", osserva Joanne Farquharson. "Un dipendente che perde la copertura a causa di un licenziamento il 15 gennaio ha tempo fino al 15 marzo o oltre per aderire al COBRA. Se sceglie il 10 marzo e paga il primo premio, la sua copertura è retroattiva al 15 gennaio. Tutte le spese mediche sostenute durante tale periodo di interruzione sono coperte".
Joanne Farquharson, Presidente e CEO
Costi del premio COBRA: quanto pagano i dipendenti
La copertura continuativa COBRA non è gratuita. I beneficiari qualificati devono pagare l'intero costo della copertura, il che può rappresentare uno shock per i dipendenti abituati ai premi assicurativi sovvenzionati dal datore di lavoro.
Il premio COBRA massimo che i piani possono addebitare è pari al 102% del costo della copertura. Questo include:
- La quota che il datore di lavoro stava pagando
- La quota che il dipendente stava pagando
- Un ulteriore 2% per coprire i costi amministrativi
Ad esempio, se un piano sanitario di gruppo costa 800 $ al mese in totale (200 $ pagati dal dipendente tramite trattenute sulla busta paga e 600 $ pagati dal datore di lavoro), il premio COBRA può arrivare fino a 816 $ al mese (102% di 800 $).
Per le persone che ricevono l'estensione di invalidità di 11 mesi (dal 19° al 29° mese), i piani possono addebitare fino al 150% del costo della copertura.
Questi costi rendono spesso la copertura COBRA proibitiva per gli ex dipendenti, in particolare per coloro che hanno perso il lavoro e ora non hanno un reddito fisso. Tuttavia, per le persone con esigenze mediche persistenti, patologie croniche o gravidanze, la prosecuzione della copertura esistente offerta da COBRA potrebbe essere preferibile alla ricerca di una nuova assicurazione sul mercato individuale con reti, franchigie e termini di copertura diversi.
Scadenze di pagamento e periodi di grazia
COBRA prevede requisiti di pagamento specifici che sia i datori di lavoro sia i beneficiari qualificati devono comprendere:
Primo pagamento del premio: i piani non possono richiedere il pagamento di alcun periodo di copertura COBRA prima di 45 giorni dalla data in cui il beneficiario qualificato ha effettuato la propria scelta. Ciò dà alle persone il tempo di organizzare il pagamento dopo aver deciso di aderire alla copertura.
Pagamenti periodici dei premi: Dopo il premio iniziale, tutti i pagamenti successivi devono essere effettuati entro la data di scadenza stabilita dal piano. Le normative federali prevedono un periodo di grazia di 30 giorni per i pagamenti periodici dei premi. Se il pagamento viene effettuato entro tale periodo di grazia, la copertura continua senza interruzioni. Se il pagamento non viene ricevuto entro il periodo di grazia, il piano può interrompere la copertura COBRA.
"Le regole di pagamento dei premi creano obblighi amministrativi continui", spiega Geanice Barganier. "È necessario monitorare i pagamenti, inviare fatture, monitorare i periodi di grazia e disdire correttamente la copertura in caso di mancato pagamento. Molte aziende esternalizzano l'amministrazione COBRA ad amministratori terzi proprio perché gli obblighi continui sono complessi e richiedono molto tempo".
Quanto dura la copertura COBRA?
La durata della copertura COBRA dipende dal tipo di evento qualificante:
18 mesi: gli eventi qualificanti relativi alla cessazione del rapporto di lavoro o alla riduzione dell'orario di lavoro danno diritto al dipendente e ai familiari aventi diritto a un massimo di 18 mesi di copertura continuativa.
29 mesi: Se un beneficiario avente diritto viene dichiarato disabile dalla previdenza sociale in qualsiasi momento durante i primi 60 giorni di copertura COBRA, il periodo di 18 mesi si estende a 29 mesi per tutti i beneficiari aventi diritto nella famiglia (con la possibilità per il piano di addebitare il 150% per i mesi dal 19° al 29°).
36 mesi: gli eventi qualificanti relativi a divorzio, separazione legale, decesso del dipendente assicurato, perdita dello status di persona a carico da parte di un figlio o acquisizione del diritto a Medicare da parte del dipendente assicurato danno diritto alle persone interessate a un massimo di 36 mesi di copertura continuativa.
Eventi qualificanti multipli: se si verifica un secondo evento qualificante durante il periodo di copertura COBRA, il periodo massimo di copertura può estendersi fino a 36 mesi a partire dall'evento qualificante originale. Ad esempio, se un dipendente viene licenziato (attivando 18 mesi di copertura COBRA) e poi muore 10 mesi dopo, il coniuge superstite e i familiari a carico possono ricevere la copertura fino a 36 mesi dalla data di cessazione del rapporto di lavoro originale.
Risoluzione anticipata della copertura COBRA
La copertura COBRA può terminare prima del periodo massimo in diverse circostanze:
- Il beneficiario qualificato non paga i premi in tempo
- Il beneficiario qualificato diventa coperto da un altro piano sanitario di gruppo (con alcune eccezioni per le esclusioni dovute a condizioni preesistenti)
- Il beneficiario qualificato ha diritto ai benefici Medicare
- Il datore di lavoro interrompe il mantenimento di qualsiasi piano sanitario di gruppo
- Il beneficiario qualificato commette frode in relazione al piano
I datori di lavoro devono documentare adeguatamente il motivo di ogni risoluzione anticipata del rapporto di lavoro e fornire un preavviso adeguato al beneficiario qualificato.
Copertura continuativa statale: colmare le lacune
Come accennato in precedenza, molti stati hanno emanato leggi proprie sulla copertura assicurativa continuativa per i datori di lavoro più piccoli non coperti dal COBRA federale. Queste leggi statali variano notevolmente, creando un mosaico di requisiti in tutto il paese.
Alcuni programmi chiave di continuazione statale includono:
California (Cal-COBRA): Si applica ai datori di lavoro con un numero di dipendenti compreso tra 2 e 19. Offre 36 mesi di copertura continuativa dopo l'esaurimento dei diritti COBRA federali. Offre inoltre polizze di conversione al termine della copertura continuativa.
New York: La legge impone ai datori di lavoro con meno di 20 dipendenti di fornire una copertura sanitaria continuativa fino a 36 mesi. Le disposizioni rispecchiano fedelmente il COBRA federale, ma si applicano alle aziende di dimensioni più ridotte.
Texas: Si applica ai datori di lavoro con un numero di dipendenti compreso tra 2 e 19, fornendo fino a 9 mesi di copertura continuativa. Prevede inoltre l'obbligo di conversione delle polizze.
Massachusetts: Richiede ai datori di lavoro con un numero di dipendenti compreso tra 2 e 19 di fornire una copertura assicurativa continuativa, la cui durata dipende dall'evento qualificante.
Florida: Prevede 18 mesi di continuità lavorativa per i datori di lavoro con un numero di dipendenti compreso tra 2 e 19, a seguito della cessazione del rapporto di lavoro.
Per le aziende internazionali che operano in più stati degli Stati Uniti, è essenziale comprendere quali leggi sulla continuazione del rapporto di lavoro si applicano in ciascuna sede. Un datore di lavoro potrebbe dover rispettare il COBRA federale in alcuni stati e seguire requisiti statali diversi in materia di continuazione del rapporto di lavoro in altri, a seconda del numero di dipendenti in ciascuna sede.
Amministrazione COBRA: gestione degli obblighi in corso
L'amministrazione del COBRA comporta responsabilità permanenti che vanno ben oltre la cessazione del rapporto di lavoro. Tali obblighi includono:
Monitoraggio dei beneficiari qualificati
I piani devono conservare registrazioni accurate di tutti i beneficiari qualificati, dei loro periodi di copertura, dello stato di pagamento dei premi e delle date di scadenza dell'idoneità. Ciò richiede sistemi di tracciamento in grado di gestire più beneficiari con diversi eventi qualificanti, diversi periodi di copertura massima e diversi stati di pagamento.
Invio di fatture mensili
I beneficiari qualificati devono ricevere fatture periodiche che indichino l'importo del premio dovuto, la data di scadenza, l'indirizzo di pagamento e le conseguenze del mancato pagamento. Molti piani inviano fatture mensili, sebbene alcuni inviino fatture trimestrali per motivi di efficienza amministrativa.
Monitoraggio dei pagamenti dei premi
I piani devono monitorare se i pagamenti vengono ricevuti puntualmente, se corrispondono all'importo corretto e se il periodo di grazia di 30 giorni è scaduto. Ciò richiede l'istituzione di sistemi di elaborazione dei pagamenti e procedure per la gestione di pagamenti in ritardo, parziali o mancanti.
Gestione delle modifiche alla copertura
Se il piano sanitario collettivo del datore di lavoro cambia, cambiando compagnia assicurativa, modificando i benefit o adeguando i livelli di copertura, i beneficiari qualificati che ricevono il COBRA devono ricevere le stesse modifiche. Durante i periodi di iscrizione aperta, i beneficiari del COBRA hanno gli stessi diritti dei dipendenti attivi di modificare le opzioni di copertura se il piano offre più opzioni.
Come terminare la copertura in modo appropriato
Quando la copertura COBRA termina, a causa della scadenza del periodo massimo, del mancato pagamento o di un altro motivo di risoluzione qualificante, i piani devono fornire avvisi appropriati e terminare correttamente la copertura con la compagnia assicurativa.
Molti datori di lavoro scelgono di esternalizzare l'amministrazione COBRA ad amministratori terzi (TPA) specializzati nella gestione di questi complessi requisiti. I TPA addebitano delle commissioni per i loro servizi, ma si occupano di tutte le notifiche, la fatturazione dei premi, il monitoraggio dei pagamenti e gli obblighi di conformità.
"Per le aziende internazionali, l'amministrazione COBRA rappresenta spesso un onere di conformità insolito", spiega Laurie Spicer. "Si tratta di gestire obblighi continui nei confronti degli ex dipendenti in un quadro normativo complesso. Affidarsi a un amministratore specializzato garantisce la conformità, liberando al contempo il team per concentrarsi sui dipendenti attuali e sulle attività aziendali".
Laurie Spicer, Direttore dell'espansione negli Stati Uniti
Sanzioni per la non conformità al COBRA
Le violazioni del COBRA possono comportare sanzioni sostanziali derivanti da molteplici fonti:
Le accise
Il Codice Tributario statunitense impone una tassa speciale di 100 dollari al giorno per ogni persona interessata dalle violazioni del COBRA. Questa tassa si applica a ogni giorno di inadempienza per ciascuna persona coinvolta nella violazione. Per violazioni gravi che interessano più dipendenti per periodi prolungati, queste tasse possono accumularsi fino a centinaia di migliaia di dollari.
Sanzioni ERISA
Il Dipartimento del Lavoro può imporre sanzioni civili ai sensi dell'ERISA fino a 110 dollari al giorno per la mancata fornitura delle notifiche COBRA obbligatorie. Queste sanzioni si applicano separatamente dalle accise, moltiplicando la potenziale esposizione.
Cause legali private
I beneficiari qualificati possono citare in giudizio i datori di lavoro per violazioni del COBRA ai sensi delle disposizioni di applicazione civile dell'ERISA. I ricorrenti vittoriosi possono recuperare il valore delle prestazioni che avrebbero dovuto essere erogate, le spese legali e, in alcuni casi, danni punitivi. I tribunali hanno riconosciuto danni significativi nei casi COBRA, in particolare nei casi in cui la mancata notifica ha comportato la privazione delle necessarie cure mediche da parte dei beneficiari qualificati.
Violazioni delle leggi statali
Le violazioni delle leggi statali sulla continuazione della copertura assicurativa possono comportare ulteriori sanzioni specifiche per lo stato, ordini di cessazione e desistenza e potenziali sospensioni della licenza per le compagnie assicurative.
"La struttura sanzionatoria per le violazioni del COBRA è insolitamente severa rispetto a molte leggi sul lavoro", osserva Joanne Farquharson. "Il calcolo giornaliero e per persona significa che anche le violazioni più lievi possono rapidamente diventare molto costose. Un'azienda che non invia avvisi elettorali a tre beneficiari qualificati per sei mesi potrebbe dover pagare accise superiori a 54,000 dollari, oltre a sanzioni del Dipartimento del Lavoro e a potenziali cause legali. Ecco perché è così importante applicare il COBRA correttamente fin dall'inizio".
Joanne Farquharson, Presidente e CEO
COBRA e operazioni aziendali internazionali
Per le aziende internazionali con sedi negli Stati Uniti, COBRA presenta sfide uniche, diverse dalle pratiche di assunzione del loro Paese d'origine.
Differenze strutturali rispetto ai sistemi sanitari nazionali
La maggior parte dei paesi sviluppati, al di fuori degli Stati Uniti, fornisce assistenza sanitaria attraverso sistemi sanitari nazionali o impone un'assicurazione privata fornita dal datore di lavoro, sotto la supervisione del governo. Al termine del rapporto di lavoro, l'accesso all'assistenza sanitaria continua attraverso il sistema nazionale.
Negli Stati Uniti il funzionamento è diverso. L'assicurazione sanitaria è prevalentemente sponsorizzata dal datore di lavoro e volontaria. Quando termina il rapporto di lavoro, la copertura in genere termina. Il COBRA fornisce il ponte per prevenire la perdita immediata della copertura, ma è temporaneo e costoso.
Questa differenza strutturale fondamentale implica che le aziende internazionali debbano adattare la loro concezione dei benefit per i dipendenti e degli obblighi post-impiego quando operano nel mercato statunitense.
Integrazione con i servizi del datore di lavoro registrato
Molte aziende internazionali entrano inizialmente nel mercato statunitense attraverso servizi di Employer of Record (EOR) anziché costituire entità proprie. I fornitori di servizi EOR diventano il datore di lavoro legale, gestendo le buste paga, l'amministrazione dei benefit e gli obblighi di conformità, incluso il COBRA.
"Quando ci si affida a un EOR come Foothold America, ci occupiamo di tutta la gestione amministrativa del COBRA come parte del nostro servizio", spiega Joanne Farquharson. "Forniamo le notifiche richieste, monitoriamo gli eventi qualificanti, gestiamo il processo elettorale e ci coordiniamo con la compagnia assicurativa. Questo solleva le aziende internazionali dall'onere di conformità che potrebbero non avere familiarità con i requisiti COBRA".
Tuttavia, man mano che le aziende crescono e passano da un modello EOR (Enterprise of Responsibility and Ownership, ovvero gestione esternalizzata delle responsabilità) alla creazione di proprie entità statunitensi , devono assumersi direttamente gli obblighi previsti dal COBRA. Questa transizione richiede la definizione di processi di amministrazione COBRA, la formazione del personale delle risorse umane e, potenzialmente, il coinvolgimento di un amministratore esterno.
Complessità della conformità multi-stato
Le aziende internazionali che operano in diversi stati degli Stati Uniti devono affrontare la sfida di conformarsi alle diverse leggi statali in materia di continuazione, oltre al COBRA federale. Un'azienda potrebbe dover:
- Applicare il COBRA federale negli stati in cui ha 20 o più dipendenti
- Applicare il Cal-COBRA della California per le sedi con 2-19 dipendenti
- Applicare il mini-COBRA di New York per le piccole località in quello stato
- Applicare regole statali diverse in Texas, Massachusetts o Florida
Per tenere traccia della legge applicabile a ciascun dipendente in base alla sua sede di lavoro e al numero di dipendenti dell'azienda in ogni stato, sono necessari sistemi di gestione delle risorse umane sofisticati e amministratori competenti.
"La conformità multi-stato è uno dei motivi per cui consigliamo alle aziende internazionali di collaborare con fornitori di risorse umane statunitensi esperti", osserva Laurie Spicer. "Le differenze tra i vari stati creano una notevole complessità. Avere partner che comprendano queste sfumature in tutti i 50 stati garantisce la conformità indipendentemente da dove lavorino i dipendenti".
Migliori pratiche per la conformità COBRA
Le aziende internazionali possono tutelarsi dalla responsabilità legata al COBRA implementando solide pratiche di conformità:
Stabilire procedure chiare
Sviluppare procedure scritte per l'identificazione degli eventi qualificanti, la fornitura delle notifiche richieste, il monitoraggio dei periodi di elezione, la gestione dei pagamenti dei premi e la risoluzione della copertura. Documentare queste procedure e formare tutto il personale delle risorse umane che si occupa dei benefit per i dipendenti.
Usa la tecnologia con saggezza
Implementare sistemi HR in grado di monitorare i soggetti idonei al COBRA, inviare promemoria automatici per le scadenze di notifica e generare le notifiche richieste. Molte moderne piattaforme HRIS includono moduli di amministrazione COBRA che automatizzano le attività di conformità.
Considerare l'amministrazione di terze parti
Valuta se l'esternalizzazione dell'amministrazione COBRA a un TPA specializzato sia una soluzione adatta alla tua organizzazione. Per le aziende che non hanno familiarità con i requisiti di conformità statunitensi, i TPA offrono competenza, riducono la responsabilità e liberano risorse interne per le attività aziendali principali.
Mantieni registri accurati
Conservare registri dettagliati di tutte le attività relative al COBRA, comprese le date di invio delle notifiche, la ricezione dei moduli di elezione, i pagamenti dei premi e le risoluzioni della copertura. Questi registri diventano essenziali in caso di controversie o verifiche governative.
Allena la tua squadra
Assicurarsi che il personale delle Risorse Umane, i manager e chiunque sia coinvolto nei licenziamenti comprenda i requisiti COBRA. I manager devono sapere che devono informare immediatamente le Risorse Umane in caso di licenziamento di un dipendente, in modo che le notifiche COBRA possano essere inviate entro i termini previsti.
Revisione annuale
Rivedi annualmente le procedure COBRA, i moduli di notifica e i processi amministrativi per assicurarti che siano conformi alla normativa vigente. Le normative COBRA cambiano occasionalmente e l'utilizzo di moduli o procedure obsoleti può comportare violazioni tecniche.
Coordinarsi con le compagnie assicurative
Mantieni chiari i canali di comunicazione con la tua compagnia assicurativa sanitaria di gruppo in merito alla gestione del COBRA. Assicurati che la compagnia comprenda il suo ruolo nel mantenimento della copertura per i beneficiari del COBRA e riceva informazioni tempestive sulle elezioni e sul pagamento dei premi.
Errori comuni del COBRA e come evitarli
Dopo anni di supporto alle aziende internazionali che si espandono negli Stati Uniti, abbiamo notato errori COBRA comuni che creano rischi e responsabilità inutili.
Errore 1: Notifica ritardata
Attendere troppo a lungo per inviare le notifiche di elezione COBRA è la violazione più comune. I datori di lavoro devono informare l'amministratore del piano entro 30 giorni da eventi qualificanti come i licenziamenti, e l'amministratore del piano deve inviare le notifiche di elezione entro 14 giorni.
Come evitarlo: implementate sistemi automatizzati che attivino immediatamente le notifiche COBRA non appena le cessazioni del rapporto di lavoro vengono elaborate nel vostro sistema HR. Rendete la notifica COBRA un passaggio obbligatorio nella vostra checklist di cessazione del rapporto di lavoro.
Errore 2: Contenuto dell'avviso incompleto
L'invio di notifiche COBRA che non includono tutte le informazioni richieste, come importi dei premi, scadenze di pagamento, conseguenze della mancata scelta o modalità di elezione della copertura, crea violazioni tecniche che possono invalidare completamente la notifica.
Come evitarlo: Utilizzate i modelli di notifica COBRA del Dipartimento del Lavoro oppure fate esaminare le vostre notifiche personalizzate da un consulente legale per assicurarvi che includano tutti gli elementi richiesti.
Errore 3: fraintendere gli eventi di qualificazione
Non tutte le separazioni dal lavoro danno diritto al COBRA. Il licenziamento per grave inadempienza è espressamente escluso. Inoltre, alcune aziende credono erroneamente che il COBRA si applichi solo ai licenziamenti involontari, quando in realtà si applica anche a dimissioni, pensionamenti e partenze volontarie.
Come evitarlo: forma il personale delle risorse umane e i manager su cosa costituisce un evento qualificante. In caso di dubbio, considera la cessazione del rapporto di lavoro come un evento qualificante: offrire la copertura COBRA quando non è obbligatoria non crea responsabilità, mentre non offrirla quando è obbligatoria crea un rischio significativo.
Errore 4: Non tenere traccia degli obblighi previsti dalla legge statale
Le aziende con un numero di dipendenti inferiore alla soglia federale COBRA a volte ritengono di non avere obblighi di copertura continuativa, ignorando le leggi statali applicabili.
Come evitare problemi: mantieni una matrice di conformità che indichi quali leggi federali e statali si applicano in ciascuna sede in cui hai dipendenti. Rivedi questa matrice trimestralmente, man mano che il numero dei tuoi dipendenti cambia.
Errore 5: monitoraggio scadente del pagamento dei premi
La mancata corretta registrazione dei pagamenti dei premi, dei periodi di grazia e delle date di cessazione per mancato pagamento crea situazioni in cui la copertura continua senza pagamento o termina quando dovrebbe continuare.
Come evitarlo: Utilizza un software dedicato per la gestione COBRA o un TPA (Third Party Administrator) con solide funzionalità di monitoraggio dei pagamenti. Non affidarti mai a metodi di monitoraggio informali per i pagamenti dei premi COBRA.
Errore 6: Documentazione inadeguata
La mancata documentazione della data di invio delle notifiche, delle elezioni, del pagamento dei premi e della cessazione della copertura rende impossibile difendersi da reclami per inadempienza.
Come evitarlo: mantieni un fascicolo COBRA dedicato per ogni beneficiario idoneo, contenente copie di tutte le comunicazioni inviate, le scelte ricevute, le registrazioni dei pagamenti e la corrispondenza. Utilizza la posta raccomandata per le comunicazioni importanti per comprovare l'avvenuta consegna.
L'intersezione del COBRA con altre leggi sul lavoro degli Stati Uniti
Il COBRA non esiste in modo isolato. Si interseca con diverse altre leggi statunitensi sul lavoro che le aziende internazionali devono conoscere.
L'Affordable Care Act (ACA)
L' Affordable Care Act ha creato il mercato dell'assicurazione sanitaria e stabilito nuovi requisiti assicurativi. Le principali disposizioni dell'ACA che riguardano il COBRA includono:
Copertura per i familiari a carico fino a 26 anni: l'ACA (Affordable Care Act) prevede che i piani sanitari di gruppo consentano ai giovani adulti di rimanere coperti dall'assicurazione sanitaria dei genitori fino all'età di 26 anni. Ciò riduce i casi in cui i figli a carico perdono la copertura e necessitano del COBRA (Coronavirus Outcomes Retirement Act).
Tutela delle patologie preesistenti: l'ACA vieta le esclusioni relative alle patologie preesistenti nei piani sanitari di gruppo. Ciò rende più accessibili opzioni di copertura alternative per le persone che altrimenti avrebbero bisogno del COBRA per mantenere la copertura per le patologie preesistenti.
Diritti di iscrizione speciali: la perdita della copertura sanitaria fornita dal datore di lavoro crea un periodo di iscrizione speciale per la copertura offerta dal Marketplace, fornendo un'alternativa al COBRA per molte persone.
Requisiti sulla privacy HIPAA
L' Health Insurance Portability and Accountability Act (HIPAA) stabilisce rigide tutele della privacy per le informazioni sanitarie individuali. Gli amministratori COBRA devono rispettare l'HIPAA nella gestione delle informazioni sanitarie protette dei beneficiari aventi diritto.
Ciò include la protezione delle cartelle cliniche, la limitazione dell'accesso alle informazioni sanitarie, la fornitura delle necessarie informative sulla privacy e il corretto smaltimento dei documenti sanitari. Le violazioni delle norme sulla privacy HIPAA possono comportare sanzioni diverse dalle violazioni COBRA.
Americans with Disabilities Act (ADA)
L' ADA ( Americans with Disabilities Act) vieta la discriminazione basata sulla disabilità e richiede accomodamenti ragionevoli. Quando un dipendente con disabilità viene licenziato, le comunicazioni e i materiali relativi all'adesione al COBRA (Community Opportunity for Business, l'adesione al COBRA) devono essere forniti in formati accessibili, se richiesto. Ciò potrebbe includere caratteri grandi, formati elettronici compatibili con i lettori di schermo o altri accorgimenti.
Legge sul congedo medico e familiare (FMLA)
Il Family and Medical Leave Act ( FMLA) garantisce ai dipendenti aventi diritto fino a 12 settimane di congedo non retribuito per determinate ragioni familiari e mediche. Durante il congedo FMLA, i datori di lavoro devono mantenere la copertura sanitaria di gruppo alle stesse condizioni previste se il dipendente avesse continuato a lavorare.
Se un dipendente non rientra dal congedo FMLA, la cessazione del rapporto di lavoro diventa un evento qualificante COBRA. Tuttavia, il periodo di copertura COBRA non include il periodo in cui il dipendente è stato in congedo FMLA con copertura sanitaria continuativa.
Compensazione dei lavoratori
Quando i dipendenti si infortunano sul lavoro e ricevono un'indennità per infortunio sul lavoro , la loro situazione lavorativa e l'ammissibilità all'assicurazione sanitaria possono diventare complesse. Se il rapporto di lavoro viene interrotto mentre si percepisce l'indennità per infortunio sul lavoro, si attivano i diritti COBRA come in qualsiasi altro caso di cessazione del rapporto di lavoro.
Pianificazione per COBRA durante l'espansione negli Stati Uniti
Le aziende internazionali dovrebbero integrare la conformità COBRA fin dall'inizio nella loro pianificazione complessiva di espansione negli Stati Uniti.
Durante l'ingresso iniziale nel mercato
Quando entri per la prima volta nel mercato statunitense, valuta come gestirai i benefit per i dipendenti e gli obblighi COBRA:
- Se si utilizza un Servizio di datore di lavoro del record, confermare che l'amministrazione COBRA è inclusa
- Se si costituisce una propria entità, determinare se si gestirà COBRA internamente o se si esternalizzerà a un TPA
- Prevedere i costi di amministrazione COBRA nelle proiezioni delle spese per i benefit
- Assicurati che i tuoi sistemi HR possano monitorare gli eventi qualificanti e gestire le notifiche
Durante le operazioni di ridimensionamento
Con l'espansione delle tue attività negli Stati Uniti, gli obblighi COBRA diventano più complessi:
- Monitorare quando ci si avvicina alla soglia di 20 dipendenti che attiva il COBRA federale
- Rivedi le leggi statali sulla continuazione mentre ti espandi in nuovi stati
- Valuta se il tuo approccio di amministrazione COBRA è scalabile con la tua crescita
- Valutare l'implementazione di un software di amministrazione COBRA dedicato
Durante la ristrutturazione o il ridimensionamento
Gli eventi di ristrutturazione che comportano più risoluzioni creano notevoli oneri amministrativi COBRA:
- Pianifica come gestire potenzialmente decine o centinaia di beneficiari qualificati contemporaneamente
- Assicurati di avere risorse umane sufficienti per gestire il carico di lavoro di notifica e amministrazione
- Valutare l'assunzione di un supporto amministrativo temporaneo COBRA per eventi su larga scala
- Comunicare chiaramente ai dipendenti interessati in merito ai loro diritti COBRA
"Eventi aziendali come ristrutturazioni o ridimensionamenti possono creare sfide amministrative per il COBRA che sopraffanno le aziende impreparate", osserva Laurie Spicer. "Abbiamo visto aziende che hanno licenziato 50 dipendenti ritrovarsi improvvisamente a dover gestire il COBRA per 150 beneficiari qualificati: i dipendenti, i loro coniugi e figli. Avere processi amministrativi scalabili è essenziale".
Il futuro di COBRA e la continuazione dell'assistenza sanitaria
Sebbene il COBRA fornisca importanti tutele da oltre 35 anni, la legge è oggetto di continui dibattiti sulla sua efficacia e rilevanza nel panorama sanitario moderno.
Sfide con l'attuale struttura COBRA
I critici sottolineano diverse sfide nell'attuale struttura del COBRA:
Accessibilità economica: l'obbligo per i beneficiari di pagare il 102% del costo totale del premio rende il COBRA proibitivamente costoso per molte persone, in particolare per coloro che hanno perso il lavoro e non dispongono di un reddito fisso.
Durata limitata: il periodo di copertura standard di 18 mesi (36 mesi per determinati eventi qualificanti) offre solo una protezione temporanea. Le persone con patologie croniche o esigenze mediche a lungo termine potrebbero esaurire la copertura COBRA prima di poter stipulare un'assicurazione alternativa.
Complessità amministrativa: i rigidi requisiti di notifica e le complesse norme amministrative creano difficoltà di conformità, soprattutto per i datori di lavoro di piccole dimensioni.
Lacune informative: molti dipendenti non comprendono appieno i propri diritti COBRA o la disponibilità di alternative più economiche tramite il Marketplace.
Possibili direzioni di riforma
Sono state discusse diverse proposte di riforma, anche se nessuna è stata promulgata:
COBRA sovvenzionato: alcune proposte prevedono sussidi governativi per rendere il COBRA più accessibile. L' American Recovery and Reinvestment Act del 2009 ha temporaneamente sovvenzionato il 65% dei premi COBRA durante la Grande Recessione.
Periodi di copertura estesi: proposte per estendere la copertura oltre i 18 mesi in determinate circostanze, in particolare per i lavoratori più anziani che si avvicinano all'età per l'accesso a Medicare.
Migliore integrazione con il Marketplace: un coordinamento più efficace tra la copertura COBRA e quella del Marketplace per aiutare le persone a comprendere tutte le opzioni disponibili e a compiere scelte consapevoli.
Per le aziende internazionali, tenersi informate sulle potenziali riforme COBRA e sulle loro implicazioni per l'amministrazione dei benefit è importante per la pianificazione della conformità a lungo termine.
Punti chiave per i datori di lavoro internazionali
COBRA rappresenta un elemento fondamentale del panorama dei benefit per i dipendenti negli Stati Uniti, che le aziende internazionali devono padroneggiare. Ecco i punti essenziali da ricordare:
COBRA è obbligatorio, non facoltativo. Se hai 20 o più dipendenti e offri un'assicurazione sanitaria di gruppo, devi rispettare COBRA. Le leggi statali possono imporre requisiti simili anche alle aziende più piccole.
La tempistica della notifica è fondamentale. I termini di notifica di 30 e 14 giorni sono tassativi. Le notifiche tardive possono comportare sanzioni significative e un prolungamento della responsabilità.
Ogni evento qualificante dà luogo a diritti diversi. La cessazione del rapporto di lavoro garantisce 18 mesi di copertura, mentre eventi come il divorzio ne garantiscono 36. È fondamentale comprendere quali regole si applicano a ciascuna situazione.
La gestione amministrativa è continua. Gli obblighi previsti dal COBRA permangono per mesi o anni dopo la cessazione del rapporto di lavoro, richiedendo sistemi per il monitoraggio dei beneficiari, l'invio delle fatture, il controllo dei pagamenti e la gestione della copertura assicurativa.
Le sanzioni sono severe. La combinazione di accise, sanzioni del Dipartimento del Lavoro e potenziali azioni legali crea un notevole rischio finanziario in caso di inadempienza.
Esistono delle alternative. I beneficiari idonei dovrebbero sempre confrontare COBRA con la copertura offerta dal Marketplace, Medicaid e la copertura del coniuge prima di optare per COBRA.
Il supporto di esperti è fondamentale. Data la complessità e le severe sanzioni previste dal COBRA, collaborare con amministratori esperti, siano essi specialisti interni o TPA esterni, protegge la vostra azienda da errori costosi.
Il tuo percorso verso la conformità COBRA
Per le aziende internazionali che si espandono negli Stati Uniti, la conformità al COBRA non deve essere un problema. Con un'adeguata pianificazione, procedure chiare e il supporto di esperti, è possibile adempiere ai propri obblighi proteggendo la propria azienda da eventuali responsabilità.
In Foothold America, abbiamo aiutato centinaia di aziende internazionali a gestire i requisiti COBRA nel loro percorso di espansione negli Stati Uniti. Che tu stia assumendo il tuo primo dipendente negli Stati Uniti o che tu stia espandendo il tuo organico a centinaia di persone, ti offriamo la competenza e il supporto necessari per gestire la conformità COBRA con sicurezza.
Pronti a scoprire come Foothold America può supportare la vostra espansione negli Stati Uniti? Contattate oggi stesso il nostro team di specialisti per discutere la vostra situazione specifica e scoprire come i nostri servizi completi possono semplificare le vostre attività in America.